Depuis la fermeture du détroit d’Ormuz en février 2026, l’Europe subit une hémorragie stratégique silencieuse. Plus de 60 milliards de mètres cubes de gaz naturel liquéfié en provenance du Qatar et des Émirats arabes unis n’ont jamais atteint ses côtes. L’Agence internationale de l’énergie (AIE) révèle ce 3 novembre 2026 une réalité préoccupante : les stocks de gaz de l’Union européenne plafonnent à 75%, soit le niveau le plus bas depuis 2013. Cette interruption du flux énergétique révèle une fragilité géopolitique majeure et expose le continent à des risques de sécurité prolongés jusqu’en 2027.
Le détroit d’Ormuz, artère vitale de l’approvisionnement européen
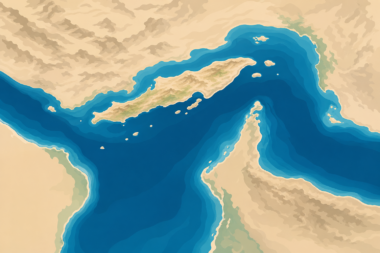
La crise au Moyen-Orient déclenchée fin février 2026 entre les États-Unis, Israël et l’Iran a provoqué la fermeture effective du détroit d’Ormuz, passage maritime crucial pour l’approvisionnement énergétique mondial. Ce goulet stratégique, large de seulement 39 kilomètres à son point le plus étroit, assure normalement le transit de près d’un tiers du gaz naturel liquéfié acheminé par voie maritime. Pour l’Europe, déjà fragilisée par la réduction des flux russes depuis 2022, la fermeture du détroit constitue un coup dur stratégique. Les chargements en provenance du Qatar, deuxième exportateur mondial de GNL, et des Émirats arabes unis se sont effondrés entre mars et octobre 2026. L’AIE quantifie précisément cette perte : plus de 60 milliards de mètres cubes manquent à l’appel sur cette période de huit mois. Le volume total injecté dans les stockages pendant la saison de remplissage 2026 demeure inférieur d’environ 4% à la moyenne des cinq dernières années.
60 milliards de m³ manquants : le calcul de la perte stratégique
Ces 60 milliards de mètres cubes absents représentent l’équivalent de la consommation annuelle de gaz de l’Allemagne et de l’Italie réunies. L’ampleur du déficit s’explique par la dépendance structurelle de l’Europe aux importations moyen-orientales depuis l’arrêt du gazoduc Nord Stream. Le Qatar fournissait avant la crise près de 15% du GNL européen, les Émirats arabes unis environ 8%. La fermeture du détroit a instantanément tari ces flux, contraignant les importateurs européens à se tourner vers des marchés alternatifs déjà sous tension. L’offre mondiale de GNL devrait d’ailleurs reculer de 3% en 2026, soit près de 20 milliards de mètres cubes supplémentaires perdus. Les acheteurs européens ont aggravé la situation en retardant leurs achats, tablant en vain sur une baisse ultérieure des cours. Cette stratégie spéculative s’est révélée désastreuse, les prix du gaz ayant bondi de 30% en octobre dernier.
Implications pour la défense et la résilience
L’AIE formule un avertissement sans ambiguïté : « Si l’hiver à venir est plus froid que prévu, ou en cas d’incidents techniques ou d’autres perturbations d’approvisionnement, les pays de l’Union européenne pourraient être particulièrement vulnérables ». Cette fragilité énergétique se traduit directement en vulnérabilité stratégique. Les armées européennes dépendent massivement du gaz naturel pour leurs opérations logistiques, le chauffage des infrastructures militaires et certains équipements industriels de défense. Un rationnement hivernal pourrait compromettre la disponibilité opérationnelle des forces. Les exercices militaires planifiés pour l’hiver 2026-2027 risquent d’être réduits ou reportés. Plus préoccupant encore, la dépendance accrue aux approvisionnements mondiaux en GNL expose l’Europe à des manipulations géopolitiques. Tout acteur contrôlant les flux de GNL dispose d’un levier de pression considérable sur les décisions stratégiques européennes.
Dépendance aux flux de GNL : un risque systémique
L’AIE souligne que « cette situation accroît la dépendance de la région à l’égard des approvisionnements mondiaux en gaz naturel liquéfié pour répondre au pic de demande saisonnière ». Le continent se retrouve en concurrence directe avec l’Asie et l’Amérique du Sud pour sécuriser les cargaisons flexibles. Les capacités de stockage limitées de ces régions intensifient la compétition. L’agence avertit : « Les faibles niveaux de stockage de gaz en Europe, combinés aux capacités de stockage limitées des pays importateurs de GNL en Asie et en Amérique du Sud, pourraient intensifier la concurrence pour un nombre restreint de cargaisons de GNL flexibles et exercer une pression à la hausse sur les prix au comptant ». Cette dynamique crée un risque systémique pour la sécurité énergétique européenne. Contrairement aux gazoducs qui assurent des flux continus et prévisibles, le GNL impose une logistique complexe, des délais d’acheminement longs et une exposition aux aléas maritimes. Le blocus naval américain déployé dans la région illustre la militarisation croissante des routes énergétiques.
Réaction des puissances : Allemagne, Qatar, EAU en équilibre
Face à l’alerte de l’AIE, le gouvernement allemand a tenté de rassurer, assurant que l’approvisionnement en gaz du pays restait sécurisé malgré des niveaux de stockage nettement inférieurs aux objectifs réglementaires. Berlin affiche 72% de remplissage contre un objectif national de 85%. Cette communication officielle contraste avec les données objectives. L’Allemagne, première économie européenne et consommatrice majeure de gaz, dispose d’une marge de manœuvre limitée. Les installations de regazéification construites en urgence depuis 2022 fonctionnent à pleine capacité mais ne compensent pas le déficit structurel. Le stockage européen accuse un retard critique qui ne pourra être comblé avant le printemps 2027. Le Qatar et les Émirats arabes unis, de leur côté, négocient avec Washington et Téhéran pour rouvrir partiellement le détroit. Les discussions achoppent sur les garanties de sécurité maritime et les compensations financières. Aucune avancée concrète n’a été annoncée.
Scénarios de tensions prolongées jusqu’en 2027
L’AIE anticipe des tensions persistantes sur les marchés du gaz au moins jusqu’en 2027. Trois scénarios se dessinent. Le premier, optimiste, suppose une réouverture partielle du détroit d’Ormuz au printemps 2027, permettant une normalisation progressive des flux. Le deuxième, médian, envisage un statu quo prolongé avec fermeture maintenue et Europe contrainte de diversifier durablement ses sources d’approvisionnement vers les États-Unis, la Norvège et l’Afrique. Le troisième, pessimiste, intègre un hiver rigoureux 2026-2027 doublé d’incidents techniques sur les infrastructures européennes, provoquant des ruptures d’approvisionnement localisées et des rationnements. Fatih Birol, directeur exécutif de l’AIE, tempère néanmoins les inquiétudes à moyen terme, évoquant une évolution du marché du gaz vers une surabondance relative après 2027 grâce aux nouveaux projets de liquéfaction américains et qataris. Mais d’ici là, l’Europe navigue en eaux troubles. La résilience stratégique du continent se joue dans les prochains mois, entre diplomatie énergétique, accélération des renouvelables et gestion rigoureuse des stocks. La fermeture du détroit d’Ormuz aura au moins révélé une vérité inconfortable : la sécurité européenne dépend encore largement de détroits lointains et de calculs géopolitiques qui lui échappent.